


Un processus peut être jugé fonctionnel tout en demandant encore beaucoup de tâches manuelles. Les entreprises peuvent vouloir automatiser davantage tout en restant vigilantes sur l’impact de celle-ci sur la relation client. L’IA peut être fortement attendue alors qu’elle n’est encore déployée à grande échelle que dans une minorité d’organisations. Pris séparément, ces constats semblent contradictoires. Ensemble, ils nous apprennent quelque chose de fondamental : le poste clients est entré dans une phase de transition où les ambitions progressent plus vite que les pratiques.
C’est ce que met en lumière le Sondage OpinionWay pour Quadient, réalisé auprès de 304 entreprises françaises de plus de 100 salariés. Derrière les chiffres se dessine une autre question plus impactante : après avoir fait de l’automatisation un outil d’optimisation de l’opérationnel, comment passer à un modèle capable de mieux anticiper et prioriser pour décider plus justement ?
Que révèle le Sondage OpinionWay pour Quadient sur le poste clients ?
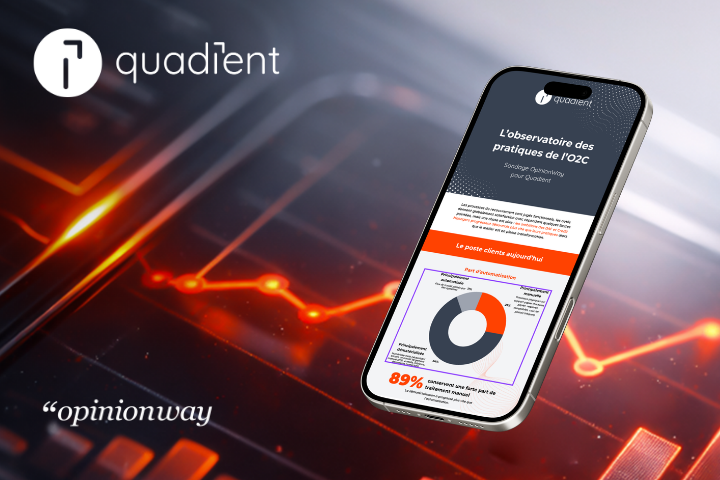
La transformation du poste clients reste inachevée. 89 % des entreprises conservent encore une part de traitement manuel plus ou moins importante, tandis que seules 11 % décrivent leur gestion du recouvrement comme principalement automatisée. Dans le même temps, 87 % envisagent de poursuivre l’intégration de l’IA dans ces process, alors que seules 16 % l’ont intégrée à leur quotidien ou déployée à grande échelle.
Ces écarts montrent que le prochain enjeu de l’automatisation financière consiste surtout à mieux connecter les données, les systèmes tout en évaluant le risque précisément et en conservant l’expertise humaine pour transformer ces informations en décision puis en actions.
1. Quand un processus « fonctionne » encore au prix de beaucoup de manuel
Premier paradoxe : 65 % des entreprises jugent leur processus de gestion du poste clients fonctionnel ou bien rôdé, alors que seulement 11 % le décrivent comme principalement automatisé et que 36 % consacrent encore plus de 40 heures par mois aux activités manuelles de recouvrement. Il faut donc se méfier d’un indicateur apparemment rassurant : le processus fonctionne. Fonctionner ne dit rien du nombre d’interventions nécessaires pour obtenir le résultat, des rapprochements réalisés à la main, des changements d’interface ou du temps consacré à rechercher une information.
Dans cette nouvelle étape de transformation, l’efficacité ne se mesure plus uniquement au résultat obtenu, mais à l’énergie nécessaire pour l’obtenir.
Et c’est probablement là que se situe une bonne partie de l’enjeu : non pas réparer systématiquement ou remplacer des processus défaillants, mais questionner le coût opérationnel de processus devenus familiers et trouver les axes d’optimisation.
2. Automatisation du poste clients : le numérique n’a pas supprimé toutes les ruptures
Les PDF ont remplacé le papier. Les e-mails ont accéléré les échanges. Excel s’est installé au cœur de nombreuses directions financières. Les ERP ont structuré une partie de l’information. Toutes ces briques ajoutées ont eu comme principale conséquence la fragmentation des outils et la multiplication d’interfaces. C’est ainsi que dans notre sondage 45 % des répondants utilisent un outil interne, 41 % Excel ou un autre tableur et 53 % un ERP ou une solution dédiée au poste clients.
Ce n’est d’ailleurs pas une spécificité française du recouvrement. Dans les fonctions de planification et d’analyse financières, les études professionnelles continuent de montrer une forte coexistence entre solutions spécialisées et tableurs. Le tableur devient alors parfois le révélateur d’un « dernier kilomètre » que l’architecture existante ne couvre pas encore : rapprocher, compléter, vérifier ou faire circuler l’information auprès de différentes équipes.
3. IA dans la finance : l’ambition va plus vite que le déploiement
C’est sans doute le paradoxe le plus visible.
L’absence d’IA est la limite majeure des solutions actuelles selon les personnes interrogées et pourtant seulement 16 % déclarent aujourd’hui une IA intégrée à la décision quotidienne ou déployée à grande échelle. Les travaux récents de la Banque de France éclairent ce décalage. Début 2026, 67 % des entreprises françaises d’au moins 20 salariés déclarent utiliser de l’IA générative, mais souvent de façon expérimentale ou limitée. L’IA prédictive, qui repose davantage sur des données structurées et des capacités d’intégration, n’est utilisée que par environ un tiers d’entre elles.
Autrement dit, l’IA entre dans les entreprises mais ne transforme pas encore les processus. Dans le poste clients, elle arrive logiquement par des cas d’usage accessibles : suivi, rappels, rédaction, synthèse. Le Sondage OpinionWay pour Quadient relève seulement 1,8 usage en moyenne.
Le passage à l’étape suivante est plus exigeant. Prioriser un portefeuille de comptes, anticiper un retard ou recommander une action suppose de pouvoir faire confiance à la donnée sur laquelle repose la décision et à la fiabilité de l’IA qui la met en exergue.
L’IA est l’avenir mais à quelle échéance ? Découvrez les enseignements de notre infographie du sondage OpinionWay pour Quadient.
4. Automatiser davantage… sans écorner la relation client
Le paradoxe est particulièrement intéressant pour le recouvrement : 77 % veulent poursuivre son automatisation avec un prestataire spécialisé, mais 80 % estiment que l’automatisation a pu avoir un impact négatif sur la relation client. Ce résultat ne signifie pas que l’automatisation détériore nécessairement la relation client. Il révèle en revanche une vigilance forte quant à une dégradation potentielle.
Car toutes les situations ne se ressemblent pas. Un oubli n’est pas un litige. Un comportement inhabituel n’a pas la même signification qu’un retard récurrent. Une créance importante sur un client stratégique n’appelle pas nécessairement la même réponse qu’un dossier standard. A chaque situation, une réponse adaptée ! Le progrès consiste à bien scinder les actions automatisables de celles qui méritent une intervention humaine.
C’est ici que la technologie aide véritablement le métier : lorsqu’elle fait gagner ce temps nécessaire aux professionnels pour des situations exigeant de l’expertise car de la qualité de la décision, dépend justement l’expérience. C'est le cas justement de notre solution Quadient Comptes Clients.
5. Piloter le cash : sortir progressivement du rétroviseur
Les indicateurs les plus suivis restent très opérationnels : 37 % citent le taux de paiements en retard, 33 % le nombre moyen de jours de retard et 33 % le taux de litiges. Le BPDSO, le CEI ou le BFR apparaissent beaucoup moins fréquemment. En parallèle, 76 % des entreprises utilisent déjà un score de risque crédit client.
Comment choisir le KPI le plus adapté à votre situation et quelles actions mettre en œuvre pour mieux les piloter ? Découvrez-le dans notre guide spécial qui recense les KPIS majoritairement utilisés en France.
Le contraste est intéressant : le risque est évalué, mais pas autant qu’on pourrait le penser dans les indicateurs de suivi. Il apparaît donc plus utilisé en amont du process et moins pour piloter la performance concrète du poste clients.
Or la pression sur le cash reste très présente. Selon l’Observatoire des délais de paiement, les retards ont un impact majeur sur les petites entreprises ; sans ces retards, les PME et microentreprises auraient disposé de 13 milliards d’euros de trésorerie supplémentaire.
Le défi consiste donc progressivement à rapprocher plusieurs lectures : ce qui est déjà en retard, ce qui risque de le devenir, l’exposition financière correspondante et l’action la plus pertinente pour limiter ces retards ainsi que leurs conséquences.
Piloter le cash est aussi une question d’anticipation et de gestion optimale du risque.
6. Moins d’exécution ne signifie pas moins de Credit Management
La technologie transforme rarement un métier en supprimant simplement une série de tâches. Une transformation prend, quant à elle, davantage de temps.
Selon l’étude, les professionnels du poste clients peuvent se diriger vers plus analyse (47 %), plus d’orientation client (40 %) et plus de stratégie (34 %). Ces trois tendances doivent être lues dans leur ensemble. Le Credit Manager de demain n’est pas seulement appelé à devenir uniquement un analyste entouré de modèles prédictifs. Sa valeur pourrait justement résider dans sa capacité à relier plusieurs dimensions (risque, investissements, cash, relation client) et être un centre névralgique de l’entreprise entre plusieurs services tels que la Direction, le Commerce, l’ADV et le juridique.
L’automatisation pourrait au final renforcer le rôle des professionnels. Et c’est peut-être le paradoxe ultime de cette transformation : plus les processus deviennent capables d’exécuter seuls, plus la qualité des arbitrages humains et de l’expertise métier prend de l’importance.
Le poste clients n’a pas fini sa transformation, il change de nature
Les six paradoxes du Sondage OpinionWay pour Quadient mettent en exergue un changement de niveau d’exigence. La première vague de transformation a permis de numériser l’information, dématérialiser les documents et de modifier certaines structures de processus. La suivante devra mieux connecter ces processus et de mieux tirer parti de ces nouveaux outils : avec des données fiables, une automatisation sélective et une IA réellement intégrée, des indicateurs capables de guider vers des décisions adaptées et une plus grande maîtrise du risque exploitable... permettant ainsi de mobiliser l’expertise humaine là où elle apporte le plus de valeur.
Le poste clients passe ainsi progressivement d’une fonction qui constate et réagit aux dérapages du recouvrement vers une fonction qui contribue davantage à comprendre, anticiper et faciliter l’entrée du cash.
Pour découvrir l’ensemble des résultats et des analyses, consultez le 1er Observatoire des pratiques du poste clients et du recouvrement (Sondage OpinionWay pour Quadient).
FAQ sur les pratiques du recouvrement
Quelle est la différence entre dématérialisation et automatisation du recouvrement ?
La dématérialisation remplace des supports physiques par des formats numériques. L’automatisation va plus loin en permettant à certaines étapes du processus de s’exécuter avec moins d’intervention humaine.
Comment l’IA est-elle utilisée dans le poste clients ?
Ses usages sont encore surtout ciblés et opérationnels : 51 % citent l’automatisation de tâches comme le suivi, les rappels ou certains processus de recouvrement ; 29 % la hiérarchisation des actions et 27 % les prévisions ou recommandations.
Quel est le rôle du Credit Manager dans un processus automatisé ?
L’étude suggère la vision d’un rôle élargi : analyse du risque, priorisation, relation client et contribution à la décision.